Domain futterstelle.de kaufen?
Wir ziehen mit dem Projekt
futterstelle.de um.
Sind Sie am Kauf der Domain
futterstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain futterstelle.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COSTWAY Vogelfutterstation Bird Feeder Vogelbad Vogeltränke Futterstation Vogelfutterspender 50x76cmBeschreibung: Unser Vogel Feeder zeichnet sich durch die gute Verarbeitung aus. Diese Vogelfutterstation ist ideal für Kleinsingvögel wie Meisen, Haussperlinge. Ein perfektes Geschenk für Vogelliebhaber. Technische Daten: Farbe: Bronze Material: PP Maße: 50 x 76 cm (Φ x H) Gewicht: 2 kg Lieferungsumfang: 1 × Vogelfutterstation29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **

Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Vogelhotel PENTHOUSE - Futterstation aus Edelstahl - Vogeltränke FutterstelleVogel Futterstation „PENTHOUSE“ – Modernes Design trifft auf artgerechte Vogelpflege Vor allem in der kalten Jahreszeit, wenn natürliche Nahrungsquellen knapp werden, sind heimische Wildvögel auf zusätzliche Futterstellen angewiesen. Die Vogel Futterstation „PENTHOUSE“ bietet hierfür die perfekte Kombination aus Funktionalität, hochwertiger Verarbeitung und modernem Design. Ob als stilvolle Winter-Futterstation oder elegante Vogeltränke im Sommer – „PENTHOUSE“ fügt sich harmonisch in jeden Garten ein und wird schnell zum beliebten Treffpunkt für heimische Singvögel. Modern. Hochwertig. Zeitlos. Gefertigt aus rostfreiem Edelstahl überzeugt die Futterstation durch ihre langlebige und wetterfeste Konstruktion. Das puristische Design wirkt besonders edel und macht „PENTHOUSE“ zu einem echten Blickfang auf Terrasse, Rasenfläche oder im Blumenbeet. Dank des dreiteiligen Erdspießes lässt sich die Station schnell und stabil im Boden verankern – ganz ohne komplizierte Montage. Praktisch für Mensch und Vogel Drei herausnehmbare Keramikschalen bieten ausreichend Platz für Vogelfutter, Körner oder frisches Wasser. Die Schalen lassen sich besonders einfach befüllen und reinigen – ideal für die tägliche Nutzung zu jeder Jahreszeit. Highlights auf einen Blick Ideal als Futterstation im Winter Auch als Vogeltränke im Sommer nutzbar Hochwertiger rostfreier Edelstahl Modernes, puristisches Design Drei herausnehmbare Keramikschalen Einfache und schnelle Montage Wetterfest & langlebig Stabiler dreiteiliger Erdspieß Maße Ca. 42 x 33 x 145,5 cm (L x B x H) Mit der Vogel Futterstation „PENTHOUSE“ schaffen Sie nicht nur eine wertvolle Futterquelle für heimische Wildvögel, sondern setzen gleichzeitig ein stilvolles Highlight in Ihrem Garten.46,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Futterhaus Warschau – Futterhaus aus Kiefer, braun – Futterstelle als Vogelhaus – Futterplatz für Vögel im Garten und TerrasseFutterhaus aus braun gebeizter Kiefer für das Zaunsystem Warschau, Maße: 36 x 24 x 36 / 41 cm (B x H x T), die Wändes des Futterhauses sind genagelt33,95 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Ähnliche Suchbegriffe für Steuerliche
-
COSTWAY Vogelfutterstation Bird Feeder Vogelbad Vogeltränke Futterstation Vogelfutterspender 50x76cmBeschreibung: Unser Vogel Feeder zeichnet sich durch die gute Verarbeitung aus. Diese Vogelfutterstation ist ideal für Kleinsingvögel wie Meisen, Haussperlinge. Ein perfektes Geschenk für Vogelliebhaber. Technische Daten: Farbe: Bronze Material: PP Maße: 50 x 76 cm (Φ x H) Gewicht: 2 kg Lieferungsumfang: 1 × Vogelfutterstation29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
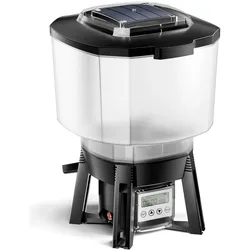
SunSun CFF-212 Fischfutterautomat Solar programmierbar Teich Futterspender (Futterautomat Digital), AquariumtechnikEntdecken Sie den solarbetriebenen Fischfutterspender: Der solarbetriebene Fischfutterautomat CFF-212 von SunSun ist eine innovative Lösung für die zuverlässige und energieeffiziente Fütterung Ihrer Fische in Gartenteichen. Dieses Gerät garantiert, dass Ihre Fische regelmässig und genau nach Ihren Vorgaben ernährt werden, selbst wenn Sie nicht persönlich vor Ort sein können. Vorteile des Futterspenders: Der Hauptvorteil dieses Futterautomaten liegt in seinem umweltfreundlichen Solarbetrieb. Die integrierte Lithiumbatterie wird durch Sonnenenergie geladen und kann den Automaten bis zu drei Monate lang mit Strom versorgen, auch ohne dass Sonnenlicht verfügbar ist. Dies reduziert den Energieverbrauch und bietet eine nachhaltige Lösung zur Fischfütterung. Futterspender mit flexiblen Fütterungsoptionen: Mit dem Fischfutterautomaten können Sie die Anzahl der Fütterungen pro Tag individuell einstellen. Wählen Sie zwischen einer und sechs Fütterungen täglich, je nach Bedarf Ihrer Fische. Die Dauer jeder Fütterung lässt sich ebenfalls flexibel anpassen und kann bis zu 20 Sekunden betragen. Effiziente Futterverteilung: Die Technologie des Futterspenders ermöglicht eine gleichmässige Verteilung des Futters über einen horizontalen Winkel von 120°. Abhängig von der gewählten Einstellung kann das Futter zwischen 1 und 3 Meter weit gestreut werden, was eine optimale Abdeckung des Teichbereichs ermöglicht und sicherstellt, dass alle Fische Zugang zum Futter haben. Technische Details und Hinweise zur Nutzung: Der Fischfutterspender ist für Futterpartikel zwischen 3 und 8 mm Grösse konzipiert und verfügt über einen grosszügigen Behälter, der bis zu 12 Liter Futter aufnehmen kann. Obwohl der Futterautomat auch mit einem Netzteil betrieben werden kann, ist dieses nicht im Lieferumfang enthalten. Der Fischfutterspender ist primär für den Betrieb mit der eingebauten Solarzelle vorgesehen, was den Wartungsaufwand erheblich reduziert und die Benutzerfreundlichkeit erhöht.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.